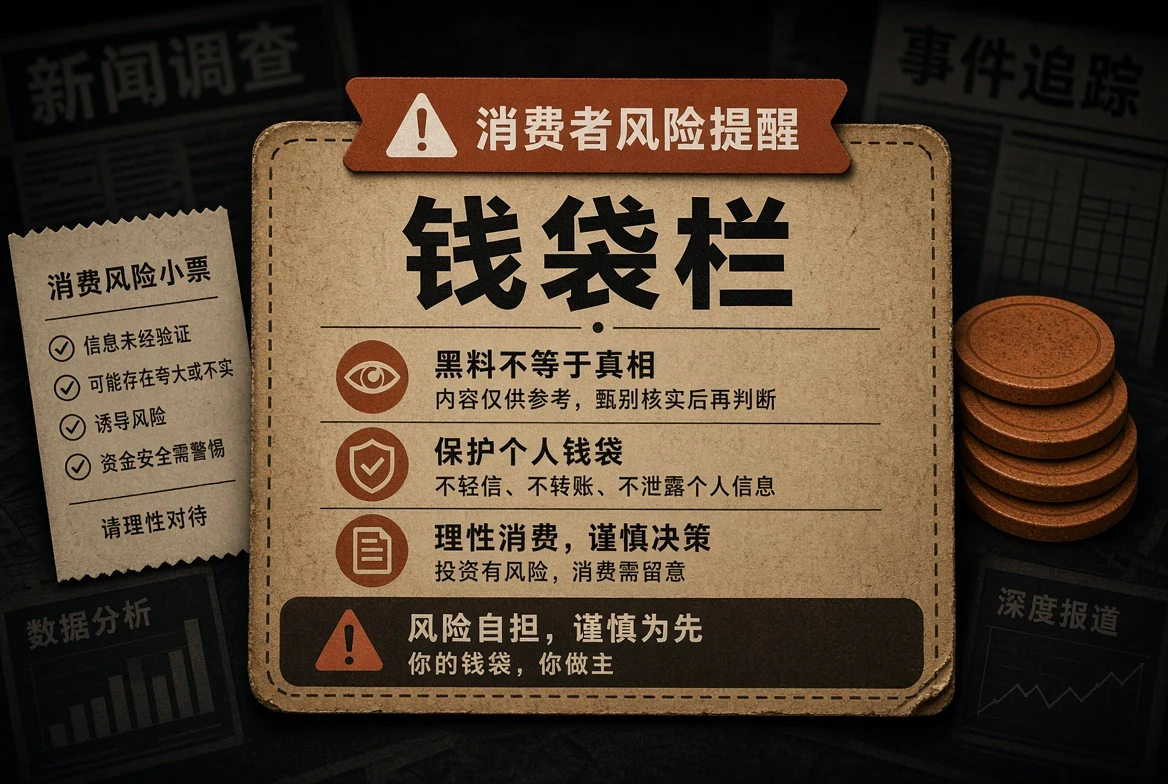
钱袋栏
钱袋栏讨论日常消费与网络服务中的信息判断。没有权威结论时,不把真实企业直接描述为诈骗或违法主体,而是关注合同、规则、证据和消费者可以自行核对的风险信号。
购买前
核对商品或服务名称、计费周期、自动续费规则、退款条件和适用限制。对“永久有效”“无条件退款”等强承诺,应查看细则是否存在例外。
阅读这部分时,建议同时查看来源是否可访问、发布时间是否匹配当前语境,以及后续是否出现补充或更正。对于无法独立核对的细节,页面保持审慎措辞,不把推测升级为事实。
预付服务
预付消费要关注有效期、服务主体、退费机制和账户余额规则。不要因为促销倒计时而跳过关键条款。
阅读这部分时,建议同时查看来源是否可访问、发布时间是否匹配当前语境,以及后续是否出现补充或更正。对于无法独立核对的细节,页面保持审慎措辞,不把推测升级为事实。
售后沟通
发生争议时保留订单、合同、公开页面、客服记录和退款进度。描述问题时区分自己的体验、平台规则和已经确认的事实。
阅读这部分时,建议同时查看来源是否可访问、发布时间是否匹配当前语境,以及后续是否出现补充或更正。对于无法独立核对的细节,页面保持审慎措辞,不把推测升级为事实。
营销信息
广告中的对比、限时和收益表达需要结合完整条件理解。缺少依据时,不把营销文案当成对效果的保证。
阅读这部分时,建议同时查看来源是否可访问、发布时间是否匹配当前语境,以及后续是否出现补充或更正。对于无法独立核对的细节,页面保持审慎措辞,不把推测升级为事实。
个人数据
付款或售后过程中,只提供完成交易所必要的信息。密码、验证码和与交易无关的身份证明不应随意提交。
阅读这部分时,建议同时查看来源是否可访问、发布时间是否匹配当前语境,以及后续是否出现补充或更正。对于无法独立核对的细节,页面保持审慎措辞,不把推测升级为事实。
风险识别
识别风险的核心是可验证性:主体是否清楚、条款是否可查、付款去向是否一致、退款路径是否明确。怀疑违法时应查找适用地区的正式渠道和权威信息。
阅读这部分时,建议同时查看来源是否可访问、发布时间是否匹配当前语境,以及后续是否出现补充或更正。对于无法独立核对的细节,页面保持审慎措辞,不把推测升级为事实。